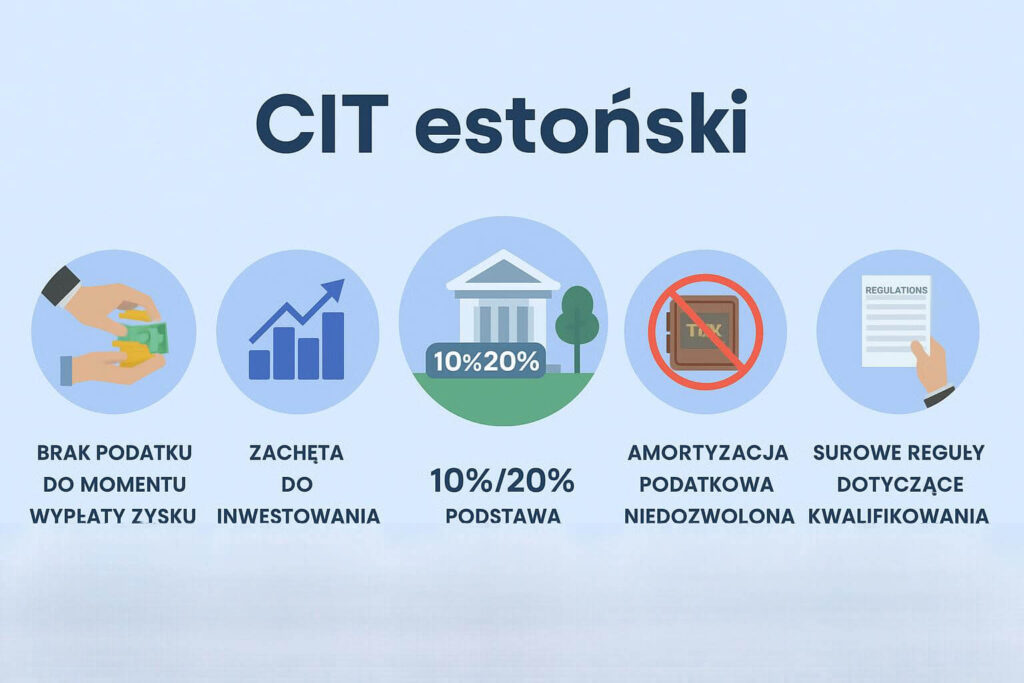
CIT estoński, czyli ryczałt od dochodów spółek, to jedna z najważniejszych alternatywnych form opodatkowania dostępnych dla polskich spółek. Jego największą zaletą jest możliwość odroczenia zapłaty podatku dochodowego do momentu dystrybucji zysku ze spółki.
Dla przedsiębiorców oznacza to możliwość pozostawienia większej części wypracowanego kapitału w firmie i przeznaczenia go na inwestycje, rozwój działalności, zakup majątku czy zwiększenie płynności finansowej.
Jak przejść na CIT estoński? Czy każda spółka z o.o. może wybrać estoński CIT? Jakie warunki trzeba spełnić? Kiedy należy złożyć ZAW-RD? Czy można przejść na CIT estoński w trakcie roku?
W tym artykule wyjaśniamy krok po kroku, jak wygląda przejście na CIT estoński w 2026 roku.
Czym jest CIT estoński?
CIT estoński jest potoczną nazwą ryczałtu od dochodów spółek. W przeciwieństwie do klasycznego CIT mechanizm opodatkowania został skonstruowany w taki sposób, aby podatek był zasadniczo związany z dystrybucją zysku, a nie samym jego wypracowaniem.
W praktyce spółka może wypracować zysk i pozostawić go w przedsiębiorstwie bez konieczności bieżącej zapłaty klasycznego CIT od tego zysku.
Opodatkowaniu w CIT estońskim podlegają natomiast m.in.:
- wypłacany lub rozdysponowany zysk,
- określone ukryte zyski,
- wydatki niezwiązane z działalnością gospodarczą,
- nieujawnione operacje gospodarcze,
- niektóre dochody związane z reorganizacją przedsiębiorstwa.
Dlatego CIT estoński nie oznacza całkowitego braku podatku. Jego istotą jest przede wszystkim zmiana momentu i zasad opodatkowania.
Kto może przejść na CIT estoński?
Z CIT estońskiego mogą korzystać m.in.:
- spółki z ograniczoną odpowiedzialnością,
- spółki akcyjne,
- proste spółki akcyjne,
- spółki komandytowe,
- spółki komandytowo-akcyjne,
pod warunkiem spełnienia ustawowych wymogów. Spółka musi mieć siedzibę lub zarząd w Polsce i podlegać w Polsce opodatkowaniu od całości swoich dochodów.
Warto podkreślić, że nie istnieje wymóg posiadania określonej liczby wspólników. CIT estoński może więc być rozwiązaniem również dla jednoosobowej spółki z o.o., o ile spełnia ona pozostałe warunki ustawowe.
Jakie warunki trzeba spełnić, aby przejść na CIT estoński?
Samo złożenie formularza ZAW-RD nie wystarczy.
Przed przejściem na CIT estoński należy przeanalizować sytuację spółki pod kątem wszystkich warunków określonych w ustawie o CIT.
1. Wspólnikami muszą być osoby fizyczne
Jednym z podstawowych warunków jest odpowiednia struktura właścicielska.
Wspólnikami spółki korzystającej z estońskiego CIT muszą być co do zasady wyłącznie osoby fizyczne, z uwzględnieniem szczegółowych wymogów ustawowych.
Spółka korzystająca z estońskiego CIT nie może również posiadać udziałów lub akcji w kapitale innej spółki, poza szczególnymi przypadkami przewidzianymi w ustawie.
Dlatego przed wyborem CIT estońskiego należy sprawdzić nie tylko samą spółkę, ale również jej strukturę właścicielską.
2. Spółka musi spełniać warunek dotyczący przychodów pasywnych
Kolejnym ważnym elementem jest struktura przychodów.
W poprzednim roku podatkowym mniej niż 50% przychodów spółki wraz z VAT może pochodzić m.in. z:
- wierzytelności,
- odsetek i pożytków z pożyczek,
- części odsetkowej rat leasingowych,
- poręczeń i gwarancji,
- praw autorskich i praw własności przemysłowej,
- zbywania i realizacji praw z instrumentów finansowych,
- określonych transakcji z podmiotami powiązanymi, w przypadku których nie jest wytwarzana wartość dodana lub jest ona znikoma.
Oznacza to, że CIT estoński jest szczególnie interesujący dla spółek prowadzących rzeczywistą działalność operacyjną.
3. Spółka musi spełnić warunek dotyczący zatrudnienia
Jednym z elementów, które wymagają szczególnej uwagi, jest zatrudnienie.
Co do zasady spółka powinna zatrudniać:
co najmniej 3 osoby na podstawie umowy o pracę w przeliczeniu na pełne etaty, przez wymagany ustawowo okres,
albo spełniać alternatywny warunek dotyczący wypłaty wynagrodzeń osobom zatrudnionym na podstawie innych umów.
Istnieją jednak istotne wyjątki.
Mały podatnik
Jeżeli spółka posiada status małego podatnika, w pierwszym roku korzystania z CIT estońskiego wymagania dotyczące zatrudnienia są łagodniejsze.
W określonych przypadkach wystarczające może być zatrudnienie jednej osoby spełniającej ustawowe warunki.
Spółka rozpoczynająca działalność
Jeszcze inaczej wygląda sytuacja podmiotu rozpoczynającego działalność.
W pierwszym roku korzystania z CIT estońskiego taki podmiot nie musi zatrudniać pracowników. W kolejnych latach musi jednak stopniowo zwiększać zatrudnienie, aż osiągnie wymagany poziom.
To jeden z powodów, dla których przed wyborem estońskiego CIT warto przeprowadzić indywidualną analizę spółki.
4. Spółka nie może znajdować się w określonych sytuacjach wyłączających CIT estoński
Ustawa przewiduje również przypadki, w których podatnik nie może korzystać z ryczałtu od dochodów spółek.
Dotyczy to m.in. podmiotów:
- korzystających z określonych form pomocy publicznej związanej ze specjalną strefą ekonomiczną lub decyzją o wsparciu nowych inwestycji,
- będących przedsiębiorstwami finansowymi lub określonymi instytucjami pożyczkowymi,
- znajdujących się w stanie upadłości lub likwidacji,
- uczestniczących w określonych procesach restrukturyzacyjnych, połączeniach, podziałach lub aportach.
Dlatego przed złożeniem ZAW-RD należy sprawdzić również historię i aktualną sytuację prawną spółki.

Jak przejść na CIT estoński krok po kroku?
Przejście na CIT estoński najlepiej przeprowadzić według określonej procedury.
Krok 1. Sprawdź, czy spółka kwalifikuje się do CIT estońskiego
Pierwszym etapem powinna być analiza:
- formy prawnej spółki,
- struktury wspólników,
- udziałów posiadanych przez spółkę w innych podmiotach,
- źródeł przychodów,
- zatrudnienia,
- transakcji z podmiotami powiązanymi,
- ewentualnych ulg i form pomocy publicznej,
- historii podatkowej spółki.
Nie warto zaczynać od wypełnienia formularza ZAW-RD.
Najpierw należy potwierdzić, że spółka rzeczywiście spełnia wszystkie warunki CIT estońskiego.
Krok 2. Przeanalizuj zyski i straty z poprzednich lat
Przejście na estoński CIT może mieć konsekwencje dotyczące zysków wypracowanych przed wejściem w ten system.
Należy przeanalizować m.in.:
- niepodzielone zyski,
- zyski przekazane na kapitały,
- niepokryte straty,
- różnice pomiędzy wynikiem bilansowym a podatkowym,
- ewentualny dochód z przekształcenia.
Przed rozpoczęciem opodatkowania ryczałtem spółka musi również wykonać określone obowiązki związane z tzw. korektą wstępną.
To bardzo ważny etap, którego nie powinno się pomijać.
Krok 3. Przygotuj księgi rachunkowe
Jeżeli spółka przechodzi na CIT estoński od początku kolejnego roku podatkowego, należy odpowiednio przygotować zamknięcie roku i dane księgowe.
CIT estoński opiera się w dużej mierze na wyniku finansowym ustalonym zgodnie z zasadami rachunkowości.
Dlatego księgowość spółki musi być przygotowana nie tylko do rozliczania klasycznego CIT, ale również do prawidłowego identyfikowania zdarzeń istotnych dla estońskiego CIT.
Krok 4. Złóż formularz ZAW-RD
Formalnego wyboru CIT estońskiego dokonuje się poprzez złożenie do właściwego urzędu skarbowego formularza:
ZAW-RD – Zawiadomienie o wyborze opodatkowania ryczałtem od dochodów spółek.
Co do zasady zawiadomienie należy złożyć do końca pierwszego miesiąca pierwszego roku podatkowego, w którym spółka będzie opodatkowana estońskim CIT.
Aktualny formularz ZAW-RD jest dostępny w serwisie podatki.gov.pl.
Czy można przejść na CIT estoński w trakcie roku?
Tak.
To jedna z istotnych możliwości, o której wielu przedsiębiorców nie wie.
Spółka może rozpocząć opodatkowanie ryczałtem również w trakcie trwającego roku podatkowego.
W takim przypadku na ostatni dzień miesiąca poprzedzającego pierwszy miesiąc opodatkowania CIT estońskim należy:
- zamknąć księgi rachunkowe,
- sporządzić sprawozdanie finansowe,
- odpowiednio rozliczyć dotychczasowy rok podatkowy.
Zamknięcie ksiąg oznacza jednocześnie zakończenie dotychczasowego roku podatkowego.
Przykład
Spółka chce rozpocząć CIT estoński od 1 października 2026 r.
W takim przypadku musi odpowiednio zamknąć księgi na 30 września 2026 r. i przygotować sprawozdanie finansowe zgodnie z obowiązującymi przepisami.
Od 1 października rozpoczyna się nowy rok podatkowy, w którym spółka jest już opodatkowana ryczałtem od dochodów spółek.
Przejście w trakcie roku wymaga jednak szczególnie starannego przygotowania księgowego i podatkowego.
Jak długo trwa CIT estoński?
CIT estoński wybiera się na okres 4 lat podatkowych.
Jeżeli spółka nadal spełnia wymagania i nie złoży informacji o rezygnacji, opodatkowanie jest automatycznie przedłużane na kolejny czteroletni okres.
Nie oznacza to jednak, że przez cztery lata nie trzeba kontrolować warunków.
Wręcz przeciwnie.
Warunki korzystania z CIT estońskiego należy monitorować przez cały okres opodatkowania.
Ile wynosi podatek na CIT estońskim?
W CIT estońskim stosowane są dwie podstawowe stawki ryczałtu:
- 10% podstawy opodatkowania – dla małych podatników oraz podmiotów rozpoczynających działalność,
- 20% podstawy opodatkowania – dla pozostałych podatników.
Sama stawka CIT nie powinna być jednak jedynym kryterium wyboru tej formy opodatkowania.
W praktyce kluczowe znaczenie ma moment opodatkowania zysku oraz sposób jego wypłaty ze spółki.
Czy CIT estoński oznacza brak podatku od zysku?
Nie.
To jeden z najczęściej powtarzanych mitów.
CIT estoński nie oznacza, że zysk spółki nigdy nie zostanie opodatkowany.
Jego podstawową zaletą jest możliwość odroczenia opodatkowania do momentu wystąpienia zdarzenia powodującego obowiązek podatkowy, np. dystrybucji zysku.
Jeżeli spółka pozostawia wypracowany zysk w przedsiębiorstwie i przeznacza go na rozwój, inwestycje czy zwiększenie kapitału, mechanizm estońskiego CIT może znacząco poprawić płynność finansową przedsiębiorstwa.
Ukryte zyski – na co trzeba uważać?
Przy CIT estońskim szczególne znaczenie mają ukryte zyski.
Są to świadczenia związane ze wspólnikami lub podmiotami powiązanymi, które mogą zostać potraktowane jako forma dystrybucji zysku, mimo że formalnie nie zostały wypłacone jako dywidenda.
Dlatego przed przejściem na CIT estoński należy przeanalizować m.in.:
- wynagrodzenia wspólników i członków zarządu,
- pożyczki udzielane wspólnikom,
- świadczenia na rzecz wspólników,
- korzystanie z majątku spółki przez wspólników,
- transakcje z podmiotami powiązanymi,
- wydatki prywatne pokrywane przez spółkę.
Nieprawidłowa kwalifikacja takich świadczeń może skutkować powstaniem obowiązku podatkowego.
CIT estoński a dywidenda
Jedną z najważniejszych korzyści estońskiego CIT jest sposób opodatkowania zysku wypłacanego wspólnikom.
W praktyce należy analizować łączne opodatkowanie na poziomie spółki i wspólnika, ponieważ przy spełnieniu ustawowych warunków podatek PIT od dywidendy może zostać odpowiednio pomniejszony.
Dlatego porównując CIT klasyczny z estońskim CIT, nie należy patrzeć wyłącznie na nominalną stawkę CIT.
Prawidłowe porównanie powinno uwzględniać cały mechanizm opodatkowania zysku.
Czy CIT estoński opłaca się każdej spółce?
Nie.
CIT estoński może być szczególnie atrakcyjny dla spółek, które:
- rozwijają działalność,
- reinwestują wypracowany zysk,
- nie wypłacają regularnie całego zysku wspólnikom,
- prowadzą rzeczywistą działalność operacyjną,
- mają prostą strukturę właścicielską,
- spełniają warunki dotyczące zatrudnienia.
Natomiast w przypadku spółki, która niemal cały wypracowany zysk przeznacza na wypłatę wspólnikom, konieczne jest wykonanie indywidualnej kalkulacji.
Estoński CIT nie powinien być wybierany wyłącznie dlatego, że „podatek wynosi 10%”.
Najczęstsze błędy przy przejściu na CIT estoński
1. Złożenie ZAW-RD bez wcześniejszej analizy
Samo złożenie formularza nie oznacza, że spółka spełnia wszystkie warunki.
2. Brak analizy struktury wspólników
Należy sprawdzić, kto jest wspólnikiem oraz jakie inne udziały lub akcje posiada spółka.
3. Pominięcie warunku zatrudnienia
To jeden z najczęstszych problemów praktycznych.
4. Brak analizy przychodów pasywnych
Przychody z odsetek, wierzytelności czy określonych transakcji z podmiotami powiązanymi mogą mieć znaczenie dla prawa do estońskiego CIT.
5. Nieprawidłowe rozliczenie zysków z lat poprzednich
Przed wejściem w CIT estoński należy przeanalizować niepodzielone zyski, straty oraz różnice podatkowo-bilansowe.
6. Brak kontroli ukrytych zysków
Nie każde świadczenie wspólnika lub podmiotu powiązanego na rzecz spółki albo odwrotnie jest podatkowo neutralne.
7. Traktowanie CIT estońskiego jako „podatku od dywidendy”
Mechanizm jest znacznie bardziej złożony.
CIT estoński – checklista przed wejściem
Przed złożeniem ZAW-RD warto odpowiedzieć na następujące pytania:
☐ Czy spółka ma odpowiednią formę prawną?
☐ Czy wspólnikami są wyłącznie osoby fizyczne spełniające wymagania ustawowe?
☐ Czy spółka nie posiada udziałów lub akcji w innych spółkach?
☐ Czy spółka spełnia warunek dotyczący przychodów pasywnych?
☐ Czy spełniony jest warunek dotyczący zatrudnienia?
☐ Czy nie występują przesłanki wyłączające możliwość stosowania CIT estońskiego?
☐ Czy przeanalizowano niepodzielone zyski i straty z lat poprzednich?
☐ Czy została przygotowana korekta wstępna?
☐ Czy prawidłowo ustalono moment rozpoczęcia CIT estońskiego?
☐ Czy ZAW-RD zostanie złożony w ustawowym terminie?
☐ Czy księgowość jest przygotowana do rozliczania ukrytych zysków i wydatków niezwiązanych z działalnością?
Jeżeli na wszystkie pytania można odpowiedzieć twierdząco, spółka jest znacznie lepiej przygotowana do przejścia na estoński CIT.
Jak przejść na CIT estoński – podsumowanie
Przejście na CIT estoński nie sprowadza się do wysłania jednego formularza do urzędu skarbowego.
Prawidłowe wdrożenie powinno obejmować:
1. analizę możliwości zastosowania CIT estońskiego,
2. sprawdzenie struktury właścicielskiej,
3. analizę przychodów pasywnych,
4. weryfikację warunku zatrudnienia,
5. analizę zysków i strat z poprzednich lat,
6. przygotowanie rozliczeń związanych z wejściem w ryczałt,
7. prawidłowe przygotowanie ksiąg rachunkowych,
8. złożenie formularza ZAW-RD,
9. wdrożenie zasad rozliczania ukrytych zysków i wydatków niezwiązanych z działalnością,
10. stałe monitorowanie warunków korzystania z CIT estońskiego.
Dobrze przeprowadzona analiza przed wejściem na estoński CIT pozwala ograniczyć ryzyko podatkowe i jednocześnie ocenić, czy ta forma opodatkowania rzeczywiście będzie korzystna dla konkretnej spółki.
Mafika Accounting – obsługa spółek na CIT estońskim
W Mafika Accounting specjalizujemy się w obsłudze spółek kapitałowych, w tym spółek z o.o., PSA i S.A.
Pomagamy przedsiębiorcom w przygotowaniu spółki do przejścia na CIT estoński, analizie warunków oraz prawidłowym prowadzeniu księgowości po zmianie formy opodatkowania.
Jeżeli zastanawiasz się:
„Czy moja spółka może przejść na CIT estoński?”
lub
„Czy CIT estoński będzie korzystniejszy od klasycznego CIT?”
warto rozpocząć od indywidualnej analizy sytuacji spółki.
Mafika Accounting – specjaliści od księgowości spółek kapitałowych.
Obsługujemy m.in. spółki z o.o., PSA i S.A., w tym podmioty korzystające z CIT estońskiego.
tel. 666 252 045
FAQ – CIT estoński
Czy jednoosobowa spółka z o.o. może przejść na CIT estoński?
Tak. Przepisy nie uzależniają możliwości wyboru CIT estońskiego od posiadania kilku wspólników. Jednoosobowa spółka z o.o. może korzystać z estońskiego CIT, jeżeli spełnia pozostałe warunki ustawowe.
Czy trzeba mieć 3 pracowników, aby przejść na CIT estoński?
Co do zasady przepisy przewidują wymóg zatrudnienia 3 osób, ale występują wyjątki dotyczące m.in. małych podatników i podmiotów rozpoczynających działalność. Dlatego warunek zatrudnienia należy analizować indywidualnie.
Czy CIT estoński można wybrać w trakcie roku?
Tak. Jest to możliwe po spełnieniu wymaganych warunków, m.in. poprzez odpowiednie zamknięcie ksiąg rachunkowych i sporządzenie sprawozdania finansowego na koniec miesiąca poprzedzającego rozpoczęcie opodatkowania ryczałtem.
Do kiedy trzeba złożyć ZAW-RD?
Co do zasady ZAW-RD należy złożyć do końca pierwszego miesiąca pierwszego roku podatkowego, w którym spółka ma być opodatkowana CIT estońskim.
Czy CIT estoński oznacza brak podatku CIT?
Nie. CIT estoński zmienia przede wszystkim moment i sposób opodatkowania określonych kategorii dochodu. Podatek może powstać m.in. przy dystrybucji zysku, wystąpieniu ukrytych zysków czy wydatków niezwiązanych z działalnością gospodarczą.
Czy CIT estoński jest korzystny dla każdej spółki?
Nie. Opłacalność zależy m.in. od sposobu wykorzystania zysku, poziomu dywidend, struktury właścicielskiej, zatrudnienia, rodzaju działalności i występowania transakcji z podmiotami powiązanymi. Dlatego przed wyborem tej formy opodatkowania warto wykonać indywidualną kalkulację.
Jak długo można korzystać z CIT estońskiego?
CIT estoński wybiera się na 4 lata podatkowe. Jeżeli spółka nadal spełnia warunki i nie zrezygnuje z tej formy opodatkowania, okres ten jest automatycznie przedłużany na kolejne 4 lata.
Jakie są stawki CIT estońskiego?
Ryczałt wynosi 10% podstawy opodatkowania dla małych podatników i podmiotów rozpoczynających działalność oraz 20% dla pozostałych podatników.